
 Ángel Sáez 'Nene de la Pastora' presentará a Jesús Cruz Sallago en el pregón de la Semana Santa de Jerez de 2027
 El resurgir 'responsable' de la 'Ciudad de los Cien Palacios': el centro histórico de El Puerto vuelve a la vida
 Del Pozo considera las exhumaciones de represaliados una "prioridad", aunque la Junta ultima la Ley de Concordia que exige Vox
 Los niños de San Fernando que esperan una respuesta desde hace 5.000 años
 IU pone el foco en la suciedad de Jerez: "Hay excrementos de perros por todas las calles"


La compraventa del gigante andaluz del aceite de oliva, Deoleo, sigue abierta. La estrategia de la empresa italiana Coricelli de llegar a una especie de preacuerdo de negociación exclusiva con los actuales propietarios de Deoleo –las dos gestoras de fondos capital privado CVC Capital Partners y Alchemy–, una vez que se supo que su oferta era la más importante desde el punto de vista económico ha sido descartada por Deoleo, que se muestra dispuesta a seguir hablando con todas las partes implicadas interesa todavía con posibilidades, es decir, la propia Corelli y las andaluzas Dcoop y Acesur.
Coricelli habría ofrecido 500 millones de euros por Deoleo, que tiene marcas de aceite tan reconocidas como Koipe, Hojiblanca y Carbonell. La oferta de este grupo italiano es ligeramente superior a las de Dcoop y Acesur, que se mueven entre los 460 y los 470 millones de euros. Coricelli de alguna manera entendía que al haber realizado la oferta más alta ahora se abría una especie de negociación bilateral, de carácter finalista, pero no es así. CVC Capital Partners y Alchemy no cierran la puerta, al menos no por ahora, a la gran cooperativa agroalimentaria andaluza Dcoop ni a Acesur (La Española y Coosur).
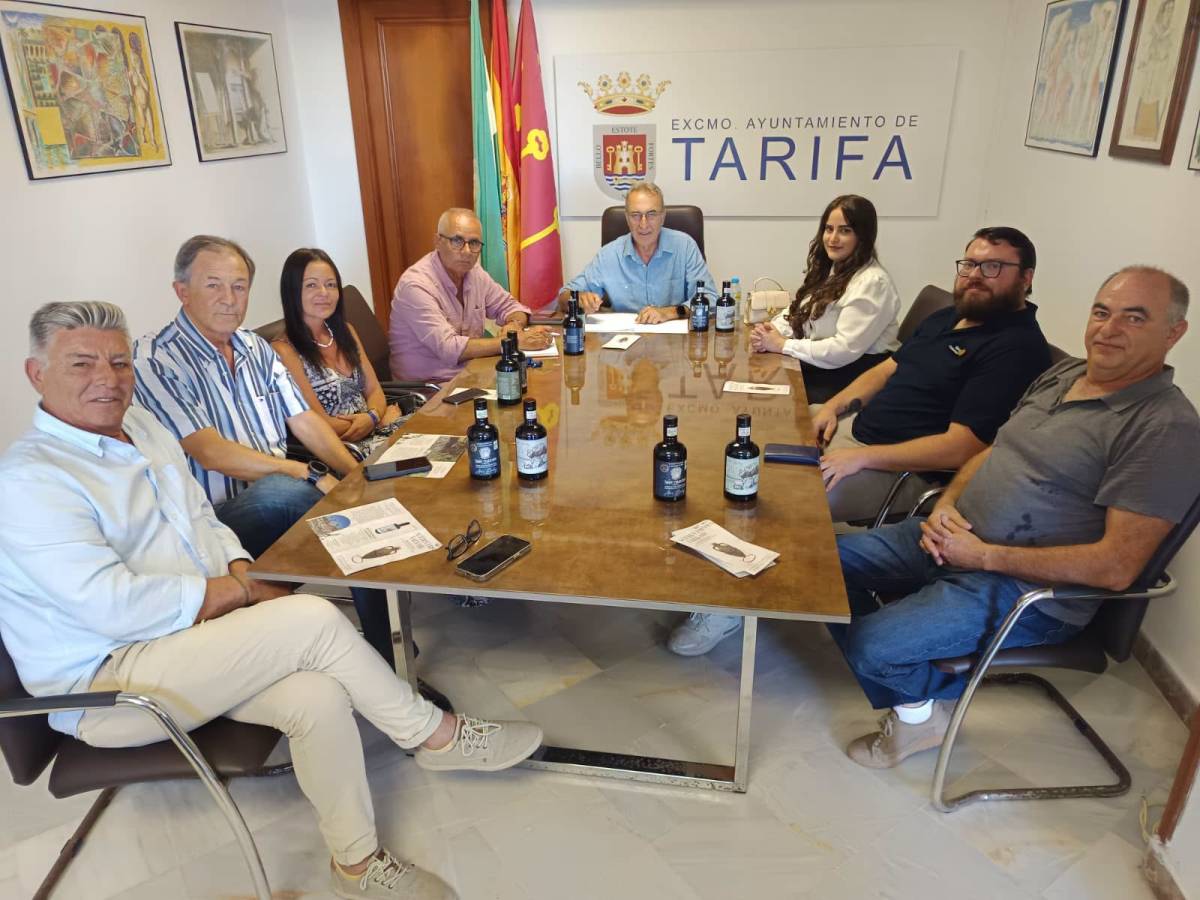
Todo hace pensar que es el momento de la política. El Gobierno español ha sido en todo momento muy prudente con este tema, pero todo indica que está trabajando entre bastidores para evitar que Deoleo, que representa ni más ni menos que el 8% del mercado mundial del aceite de oliva, acabe en manos italianas. Tras más de dos meses de actualidad, el pasado viernes el ministro de Agricultura, Luis Planas, hizo sus primeras declaraciones sobre el tema, en las que afirmó que le gustaría que el nuevo propietario de Deoleo fuese una empresa española, pero que no quiere interferir "en una compraventa privada". Eso sí, el ministro dejó claro que el Gobierno está siguiendo de cerca el proceso, ya que considera a Deoleo como una pieza estratégica del sector oleícola español y que, en cualquier caso, la principal preocupación del Ejecutivo español es "garantizar la continuidad industrial de la compañía" y "preservar los intereses de nuestros olivareros".
En realidad, aunque es un hecho que CVC Capital Partners y Alchemy se dieron hasta el 31 de agosto para recibir ofertas, el ministro Planas entiende que, en absoluto se está al final de la operación. Eso sí, a la vez que pedía "no prejuzgar situaciones" y que "cada cosa se verá en su momento", también afirmó que "somos (en referencia a España) el primer productor mundial y tenemos que defender nuestros intereses".
Apoyo de la Junta, aunque carece de herramientas
Por parte de la Junta de Andalucía, el consejero de Agricultura, Ramón Fernández-Pacheco, manifestó en su día el deseo de que el capital de Deoleo se quede en Andalucía y la empresa mantenga su arraigo territorial.
El cooperativismo andaluz e IU sí se han manifestado expresamente a favor de que, llegado el caso, el Gobierno central utilice el 'escudo antiopas' para que el grupo siga en manos andaluzas.
Deoleo es una empresa que también tienen importantes intereses en el mercado italiano y en su portafolio productos con este origen, con marcas como Bertolli, Carapelli y Sasso. Es decir, todo indica que si ganan Dcoop o Acesur pasarían a tener una actitud predominante en el mercado español, con fuerte presencia en el italiano, algo que se puede aplicar en la misma medida a Coricelli, lo que deja todo abierto para que muy probablemente la Unión Europea pida que se lleve a cabo alguna desinversión por el camino. Incluso Dcoop tendría esté problema en Estados Unidos, ya que si gana se iría ni más ni menos que al 34% del sector en este mercado.
Hay dos motivos igual de importantes pero que nada tienen que ver uno con el otro para comprender que se produzca ahora la compraventa de Deoleo. De una parte, los dos fondos de capital entienden que tras entrar en el capital de la empresa –en 2014 CVC Capital Partners y en 2017 Alchemy– ha llegado el momento de rentabilizar la inversión realizada. Su decisión se ve además respaldada por una coyuntura internacional que también es favorable. La empresa lleva una revalorización en bolsa de casi el 100 por 100 en 2026, cerró 2025 con 821 millones de facturación y un beneficio neto de 20 millones que se prevé que crezca fuertemente en 2026, ya que se entiende que lo peor de la crisis de los aranceles de Estados Unidos (15%) es pasado.
La compraventa del gigante andaluz del aceite de oliva, Deoleo, sigue abierta. La estrategia de la empresa italiana Coricelli de llegar a una especie de preacuerdo de negociación exclusiva con los actuales propietarios de Deoleo –las dos gestoras de fondos capital privado CVC Capital Partners y Alchemy–, una vez que se supo que su oferta era la más importante desde el punto de vista económico ha sido descartada por Deoleo, que se muestra dispuesta a seguir hablando con todas las partes implicadas interesa todavía con posibilidades, es decir, la propia Corelli y las andaluzas Dcoop y Acesur.
Coricelli habría ofrecido 500 millones de euros por Deoleo, que tiene marcas de aceite tan reconocidas como Koipe, Hojiblanca y Carbonell. La oferta de este grupo italiano es ligeramente superior a las de Dcoop y Acesur, que se mueven entre los 460 y los 470 millones de euros. Coricelli de alguna manera entendía que al haber realizado la oferta más alta ahora se abría una especie de negociación bilateral, de carácter finalista, pero no es así. CVC Capital Partners y Alchemy no cierran la puerta, al menos no por ahora, a la gran cooperativa agroalimentaria andaluza Dcoop ni a Acesur (La Española y Coosur).
Todo hace pensar que es el momento de la política. El Gobierno español ha sido en todo momento muy prudente con este tema, pero todo indica que está trabajando entre bastidores para evitar que Deoleo, que representa ni más ni menos que el 8% del mercado mundial del aceite de oliva, acabe en manos italianas. Tras más de dos meses de actualidad, el pasado viernes el ministro de Agricultura, Luis Planas, hizo sus primeras declaraciones sobre el tema, en las que afirmó que le gustaría que el nuevo propietario de Deoleo fuese una empresa española, pero que no quiere interferir "en una compraventa privada". Eso sí, el ministro dejó claro que el Gobierno está siguiendo de cerca el proceso, ya que considera a Deoleo como una pieza estratégica del sector oleícola español y que, en cualquier caso, la principal preocupación del Ejecutivo español es "garantizar la continuidad industrial de la compañía" y "preservar los intereses de nuestros olivareros".
En realidad, aunque es un hecho que CVC Capital Partners y Alchemy se dieron hasta el 31 de agosto para recibir ofertas, el ministro Planas entiende que, en absoluto se está al final de la operación. Eso sí, a la vez que pedía "no prejuzgar situaciones" y que "cada cosa se verá en su momento", también afirmó que "somos (en referencia a España) el primer productor mundial y tenemos que defender nuestros intereses".
Apoyo de la Junta, aunque carece de herramientas
Por parte de la Junta de Andalucía, el consejero de Agricultura, Ramón Fernández-Pacheco, manifestó en su día el deseo de que el capital de Deoleo se quede en Andalucía y la empresa mantenga su arraigo territorial.
El cooperativismo andaluz e IU sí se han manifestado expresamente a favor de que, llegado el caso, el Gobierno central utilice el 'escudo antiopas' para que el grupo siga en manos andaluzas.
Deoleo es una empresa que también tienen importantes intereses en el mercado italiano y en su portafolio productos con este origen, con marcas como Bertolli, Carapelli y Sasso. Es decir, todo indica que si ganan Dcoop o Acesur pasarían a tener una actitud predominante en el mercado español, con fuerte presencia en el italiano, algo que se puede aplicar en la misma medida a Coricelli, lo que deja todo abierto para que muy probablemente la Unión Europea pida que se lleve a cabo alguna desinversión por el camino. Incluso Dcoop tendría esté problema en Estados Unidos, ya que si gana se iría ni más ni menos que al 34% del sector en este mercado.
Hay dos motivos igual de importantes pero que nada tienen que ver uno con el otro para comprender que se produzca ahora la compraventa de Deoleo. De una parte, los dos fondos de capital entienden que tras entrar en el capital de la empresa –en 2014 CVC Capital Partners y en 2017 Alchemy– ha llegado el momento de rentabilizar la inversión realizada. Su decisión se ve además respaldada por una coyuntura internacional que también es favorable. La empresa lleva una revalorización en bolsa de casi el 100 por 100 en 2026, cerró 2025 con 821 millones de facturación y un beneficio neto de 20 millones que se prevé que crezca fuertemente en 2026, ya que se entiende que lo peor de la crisis de los aranceles de Estados Unidos (15%) es pasado.
COMENTARIOS