El escenario de incertidumbre abierto desde finales de febrero, tras los ataques estadounidenses e israelíes a Irán y la respuesta de este país, ha traído consigo una subida continuada de precios y un ajuste en el gasto de los hogares. Ese cóctel está modificando los patrones de compra en España y ya se deja sentir en la cuota de mercado y en la clientela de los principales supermercados e hipermercados.
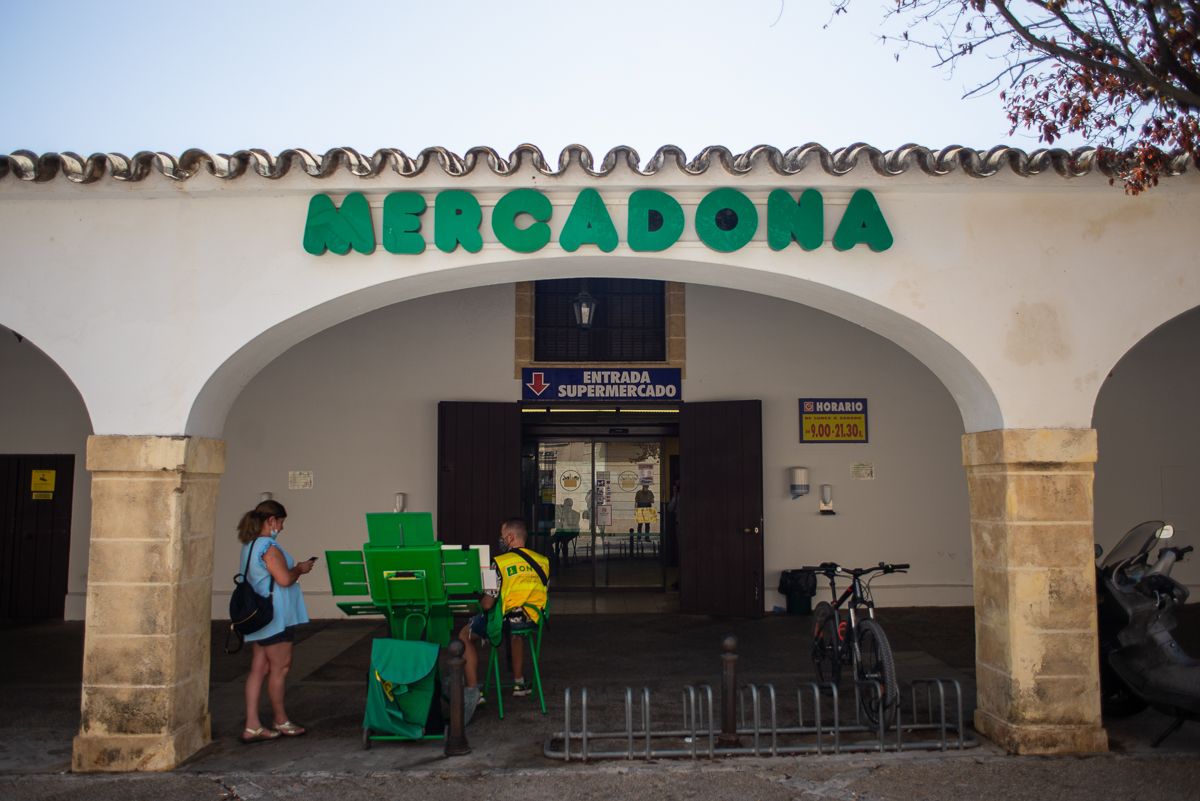
El balance de los ocho primeros meses del año elaborado por Worldpanel by Numerator (antes Kantar) confirma que Mercadona sigue liderando con holgura la clasificación por cuota de mercado, con un 27,4% del total de las ventas. La cifra equivale al peso conjunto de sus cinco principales competidores —Carrefour, Lidl, Eroski, Dia y Consum—, pero encierra un matiz relevante: la enseña se ha estancado respecto al mismo periodo de 2025, con un leve crecimiento de 0,1 puntos porcentuales.
La señal de alarma: el mayor ajuste de compradores del sector
Donde sí se aprecia un movimiento de calado es en la cuota de compradores, es decir, en el porcentaje de clientes que pasan por sus cajas. Ahí Mercadona cede 0,8 puntos porcentuales hasta el 90,5%, el mayor ajuste entre todas las enseñas analizadas. Sigue siendo una posición dominante —nueve de cada diez consumidores realizan alguna compra en la cadena fundada por Juan Roig—, muy por delante de Lidl (62,4%) y Carrefour (56,7%), pero marca un cambio de tendencia.
En el otro lado de la balanza, Lidl, Dia y Consum son las cadenas que más crecieron en cuota de mercado, con cuatro décimas más en el caso de la marca alemana y tres décimas en el de los otros dos distribuidores. Carrefour, segundo del ranking con un 9%, mantiene estable su presencia, mientras Eroski conserva la cuarta posición con un 4,2% y Aldi alcanza el 2,1%.
El estudio pone el énfasis en los dos fenómenos desencadenados por la subida de precios y la inestabilidad económica: la fragmentación de la cesta de la compra y la vinculación de las compras a las promociones. Dia y Lidl han sido las enseñas que mejor los han aprovechado.
En el caso de Dia, la cadena ha logrado un aumento de compradores de un punto porcentual frente a los ocho primeros meses de 2025 —solo superado por los 1,6 puntos de Consum— y un incremento de actos de compra anual del 12,7%, procedentes, por este orden, de Mercadona, del canal especialista y de las cadenas regionales, descontada la marca Consum.
Lidl ya no es solo para "productos concretos"
El informe subraya el cambio de percepción del consumidor respecto a Lidl, que ya la concibe como una cadena donde puede hacer toda la compra. Lo ha conseguido apoyándose en sus promociones a través de tres vías: más productos de marca propia, con un crecimiento de 1,6 puntos porcentuales; más tarjeta de fidelidad, con un alza de 3,2 puntos; y más descuentos, con 1,6 puntos más. "Todo ello le está haciendo ganar terreno en cestas grandes y en familias con hijos, tradicional terreno de dominio de Mercadona", destacó Bernardo Rodilla, director de negocio de Retail de Worldpanel by Numerator.
Para Rodilla, la clave del avance de Dia ha sido el fuerte crecimiento de los puntos de contacto con los compradores, con esa subida del 12,7% que solo supera la alemana Aldi, con un incremento anual del 14%. "Esta métrica es un buen termómetro para saber dónde exploran los consumidores más allá de su tienda principal de compra y, por tanto, analizar categoría por categoría qué relación establece con ellos el comprador y detectar así oportunidades", resaltó durante la presentación.
El estudio augura que una de las vías de crecimiento para los próximos meses llegará por la mayor diversificación de las cestas. "Al fragmentarse más las compras y al aumentar las visitas a las tiendas, el consumidor explora cada vez más otras cadenas y el 57,7% de los actos ya se realizan fuera de la tienda principal". A ello se suma que las compras realizadas con algún tipo de promoción han aumentado 2,5 puntos desde abril.
La consolidación de Mercadona y el empuje de formatos como Lidl, Dia o Aldi han provocado un nuevo avance del peso de la marca blanca, que alcanza ya el 47,3% de la cuota de valor de productos de gran consumo, 1,4 puntos más que un año antes, frente al 45,9% registrado entonces. De ese avance, un punto se generó en el denominado surtido corto, el modelo comercial en el que las tiendas seleccionan y reducen al mínimo el número de productos por categoría priorizando la marca propia.
En el conjunto del sector, el volumen se mantiene estable mientras el gasto crece un 1,7%. La alimentación para consumir en casa aumenta un 2,3% y el gasto fuera del hogar, un 1,3%, mientras categorías como la perfumería retroceden un 3,6%. El retrato final es el de un consumidor más pendiente de cuánto paga y más dispuesto que nunca a cambiar de supermercado para encontrar mejores precios.
El escenario de incertidumbre abierto desde finales de febrero, tras los ataques estadounidenses e israelíes a Irán y la respuesta de este país, ha traído consigo una subida continuada de precios y un ajuste en el gasto de los hogares. Ese cóctel está modificando los patrones de compra en España y ya se deja sentir en la cuota de mercado y en la clientela de los principales supermercados e hipermercados.
El balance de los ocho primeros meses del año elaborado por Worldpanel by Numerator (antes Kantar) confirma que Mercadona sigue liderando con holgura la clasificación por cuota de mercado, con un 27,4% del total de las ventas. La cifra equivale al peso conjunto de sus cinco principales competidores —Carrefour, Lidl, Eroski, Dia y Consum—, pero encierra un matiz relevante: la enseña se ha estancado respecto al mismo periodo de 2025, con un leve crecimiento de 0,1 puntos porcentuales.
La señal de alarma: el mayor ajuste de compradores del sector
Donde sí se aprecia un movimiento de calado es en la cuota de compradores, es decir, en el porcentaje de clientes que pasan por sus cajas. Ahí Mercadona cede 0,8 puntos porcentuales hasta el 90,5%, el mayor ajuste entre todas las enseñas analizadas. Sigue siendo una posición dominante —nueve de cada diez consumidores realizan alguna compra en la cadena fundada por Juan Roig—, muy por delante de Lidl (62,4%) y Carrefour (56,7%), pero marca un cambio de tendencia.
En el otro lado de la balanza, Lidl, Dia y Consum son las cadenas que más crecieron en cuota de mercado, con cuatro décimas más en el caso de la marca alemana y tres décimas en el de los otros dos distribuidores. Carrefour, segundo del ranking con un 9%, mantiene estable su presencia, mientras Eroski conserva la cuarta posición con un 4,2% y Aldi alcanza el 2,1%.
El estudio pone el énfasis en los dos fenómenos desencadenados por la subida de precios y la inestabilidad económica: la fragmentación de la cesta de la compra y la vinculación de las compras a las promociones. Dia y Lidl han sido las enseñas que mejor los han aprovechado.
En el caso de Dia, la cadena ha logrado un aumento de compradores de un punto porcentual frente a los ocho primeros meses de 2025 —solo superado por los 1,6 puntos de Consum— y un incremento de actos de compra anual del 12,7%, procedentes, por este orden, de Mercadona, del canal especialista y de las cadenas regionales, descontada la marca Consum.
Lidl ya no es solo para "productos concretos"
El informe subraya el cambio de percepción del consumidor respecto a Lidl, que ya la concibe como una cadena donde puede hacer toda la compra. Lo ha conseguido apoyándose en sus promociones a través de tres vías: más productos de marca propia, con un crecimiento de 1,6 puntos porcentuales; más tarjeta de fidelidad, con un alza de 3,2 puntos; y más descuentos, con 1,6 puntos más. "Todo ello le está haciendo ganar terreno en cestas grandes y en familias con hijos, tradicional terreno de dominio de Mercadona", destacó Bernardo Rodilla, director de negocio de Retail de Worldpanel by Numerator.
Para Rodilla, la clave del avance de Dia ha sido el fuerte crecimiento de los puntos de contacto con los compradores, con esa subida del 12,7% que solo supera la alemana Aldi, con un incremento anual del 14%. "Esta métrica es un buen termómetro para saber dónde exploran los consumidores más allá de su tienda principal de compra y, por tanto, analizar categoría por categoría qué relación establece con ellos el comprador y detectar así oportunidades", resaltó durante la presentación.
El estudio augura que una de las vías de crecimiento para los próximos meses llegará por la mayor diversificación de las cestas. "Al fragmentarse más las compras y al aumentar las visitas a las tiendas, el consumidor explora cada vez más otras cadenas y el 57,7% de los actos ya se realizan fuera de la tienda principal". A ello se suma que las compras realizadas con algún tipo de promoción han aumentado 2,5 puntos desde abril.
La consolidación de Mercadona y el empuje de formatos como Lidl, Dia o Aldi han provocado un nuevo avance del peso de la marca blanca, que alcanza ya el 47,3% de la cuota de valor de productos de gran consumo, 1,4 puntos más que un año antes, frente al 45,9% registrado entonces. De ese avance, un punto se generó en el denominado surtido corto, el modelo comercial en el que las tiendas seleccionan y reducen al mínimo el número de productos por categoría priorizando la marca propia.
En el conjunto del sector, el volumen se mantiene estable mientras el gasto crece un 1,7%. La alimentación para consumir en casa aumenta un 2,3% y el gasto fuera del hogar, un 1,3%, mientras categorías como la perfumería retroceden un 3,6%. El retrato final es el de un consumidor más pendiente de cuánto paga y más dispuesto que nunca a cambiar de supermercado para encontrar mejores precios.

 La Policía pilla montado en un avión antes de despegar al conductor que atropelló a un niño de 12 años en Torremolinos: el vuelo iba a Inglaterra
 Los Palacios supera los 12 millones de kilos de 'bombón colorao' en su primera campaña y el tomate se pone "por las nubes" por su escasez
 La Junta asegura que el tramo del Eurovelo denunciado por los ecologistas ya está cerrado
 La Junta estrena cursos de FP sobre IA y Big Data: 200.000 alumnos estudiarán este año en la Formación Profesional
 El PSOE acusa a Moreno de ignorar una carta del Ministerio de Igualdad y el PP aclara que respondió el mismo día


COMENTARIOS