

 Abandonan de madrugada a una recién nacida junto a una estación de Málaga: la madre se entera por redes de que sigue viva
 Incendio en Córdoba: arde una antigua nave textil en Palma del Río y la Junta pide cerrar puertas y ventanas
 Multitudinario y emocionante homenaje de Jerez a Pepe Ballesteros: una rotonda para la sonrisa eterna de Venta Esteban
 Atacado un joven de 21 años sin motivo aparente en Granada: ingresa crítico y ha acabado falleciendo este domingo
 Es muy difícil conseguirlo en Lidl: un soplador Parkside de 15,99 euros que alcanza los 234 km/h para acabar con el serrín y el polvo

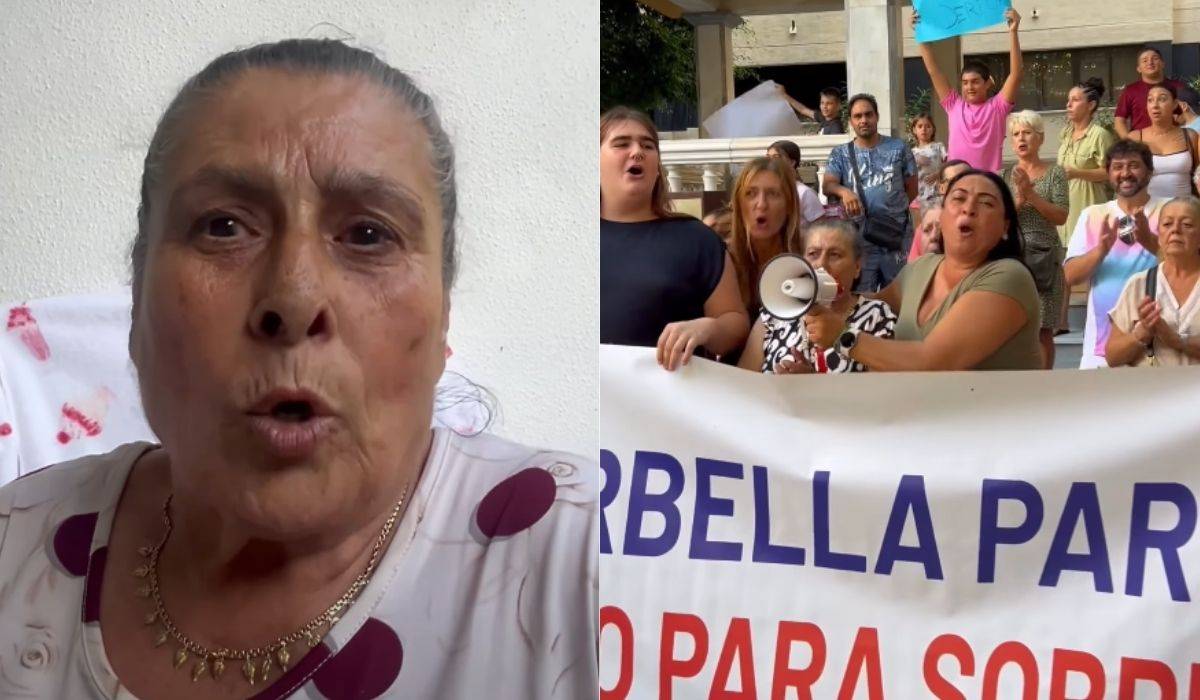
Rosario vive "con miedo" a perder la casa que compró con su marido hace 44 años en el casco antiguo de Sevilla. Tiene 75 años, es viuda y cuenta con un 38 % de discapacidad. Tras la subasta del piso por el impago de una hipoteca, pide al nuevo propietario que le permita quedarse con un alquiler ajustado a sus ingresos.
Recibe 553 euros al mes. "Me ducho con agua fría para no gastar gas, no pongo el aire acondicionado…", explica a EFE. De momento, el propietario no parece dispuesto a negociar.
La incertidumbre afecta también a su salud. Lleva más de un año aplazando una operación de cadera porque teme recibir el alta y no poder regresar a su vivienda de la calle Patricio Sáenz para recuperarse.
Un préstamo para el negocio familiar
El origen está en un préstamo. La familia necesitaba financiar un negocio y, como su hijo tenía por edad más posibilidades de obtener una cantidad mayor, la hipoteca se firmó a su nombre. El piso pasó a él y a su esposa en gananciales.
El negocio quebró. La vivienda quedó en manos del banco, aunque el hijo había firmado previamente un contrato de alquiler con sus padres para que continuaran allí.
Hace dos años, mientras su marido agonizaba en un hospital, Rosario encontró bajo la puerta una notificación dirigida a su hijo y su nuera. Debían abandonar la casa en un mes. El juzgado aconsejaba acudir a los Servicios Sociales municipales.
El primer desahucio se suspendió
Rosario pidió ayuda a su vecino y abogado, Alberto de Lara. "Conseguimos suspender el primer desahucio en diciembre del año pasado, y se abrió una expectativa procesal, acreditando su situación de extrema vulnerabilidad, que sin embargo, no ha sido tenida en consideración", relata.
El letrado aportó el contrato de arrendamiento firmado en mayo de 2015, pero el juez dictaminó que, al superar los cinco años, el nuevo propietario podía no asumir su renovación anual. Rosario, que enviudó el pasado abril, y su abogado creen que el comprador quiere explotar el piso como apartamento turístico, porque lo adquirió sin verlo. Es una sospecha de ambos.
Su esperanza está en los nuevos decretos aprobados esta semana por el Consejo de Ministros. Servicios Sociales ha acreditado su vulnerabilidad, agravada porque "su avanzada edad le imposibilita acceder a un contrato de alquiler en el mercado libre".
Rosario vive "con miedo" a perder la casa que compró con su marido hace 44 años en el casco antiguo de Sevilla. Tiene 75 años, es viuda y cuenta con un 38 % de discapacidad. Tras la subasta del piso por el impago de una hipoteca, pide al nuevo propietario que le permita quedarse con un alquiler ajustado a sus ingresos.
Recibe 553 euros al mes. "Me ducho con agua fría para no gastar gas, no pongo el aire acondicionado…", explica a EFE. De momento, el propietario no parece dispuesto a negociar.
La incertidumbre afecta también a su salud. Lleva más de un año aplazando una operación de cadera porque teme recibir el alta y no poder regresar a su vivienda de la calle Patricio Sáenz para recuperarse.
Un préstamo para el negocio familiar
El origen está en un préstamo. La familia necesitaba financiar un negocio y, como su hijo tenía por edad más posibilidades de obtener una cantidad mayor, la hipoteca se firmó a su nombre. El piso pasó a él y a su esposa en gananciales.
El negocio quebró. La vivienda quedó en manos del banco, aunque el hijo había firmado previamente un contrato de alquiler con sus padres para que continuaran allí.
Hace dos años, mientras su marido agonizaba en un hospital, Rosario encontró bajo la puerta una notificación dirigida a su hijo y su nuera. Debían abandonar la casa en un mes. El juzgado aconsejaba acudir a los Servicios Sociales municipales.
El primer desahucio se suspendió
Rosario pidió ayuda a su vecino y abogado, Alberto de Lara. "Conseguimos suspender el primer desahucio en diciembre del año pasado, y se abrió una expectativa procesal, acreditando su situación de extrema vulnerabilidad, que sin embargo, no ha sido tenida en consideración", relata.
El letrado aportó el contrato de arrendamiento firmado en mayo de 2015, pero el juez dictaminó que, al superar los cinco años, el nuevo propietario podía no asumir su renovación anual. Rosario, que enviudó el pasado abril, y su abogado creen que el comprador quiere explotar el piso como apartamento turístico, porque lo adquirió sin verlo. Es una sospecha de ambos.
Su esperanza está en los nuevos decretos aprobados esta semana por el Consejo de Ministros. Servicios Sociales ha acreditado su vulnerabilidad, agravada porque "su avanzada edad le imposibilita acceder a un contrato de alquiler en el mercado libre".
COMENTARIOS