Acerinox ha cerrado los nueve primeros meses de 2026 con un beneficio neto de 162 millones de euros, frente a los 7 millones del mismo periodo de 2025. Según ha informado este viernes la compañía, sus ganancias se han multiplicado por 23.
El resultado bruto de explotación (Ebitda) alcanzó los 470 millones, un 46% más. Solo en el tercer trimestre sumó 199 millones, un 13% por encima del segundo, un avance que el grupo atribuye principalmente a su posición en Estados Unidos a través de North American Stainless (NAS).
El consejero delegado, Bernardo Velázquez, considera que las cifras demuestran la "solidez" de la estrategia pese a la "persistente debilidad de la demanda" y las incertidumbres macroeconómicas. Los resultados, señala, se mantienen en línea con las previsiones.
Estados Unidos sostiene la rentabilidad y Europa avanza más despacio
En inoxidable, Estados Unidos mostró mayor estabilidad, mientras que el mercado europeo sigue requiriendo prudencia, según Acerinox.
Las importaciones europeas se redujeron un 42% hasta septiembre, favorecidas por el Mecanismo de Ajuste en Frontera por Carbono (CBAM) y nuevas medidas de defensa comercial. Sin embargo, la recuperación del consumo local avanza más lentamente de lo esperado.
El comportamiento de Aleaciones de Alto Rendimiento (HPA) fue desigual. Los sectores aeroespacial y de turbinas de gas para generación eléctrica evolucionaron al alza, frente a la debilidad del petróleo y gas y de la industria química.
Más deuda en septiembre y menor actividad prevista para final de año
La deuda financiera neta ascendió a 1.535 millones, 174 millones más que en el trimestre anterior. La empresa vincula el incremento al aumento de 152 millones del capital circulante y a la retribución al accionista: 77 millones en el trimestre y 155 millones durante el año.
Para el cuarto trimestre, Acerinox anticipa un Ebitda inferior al del tercero, por la menor actividad del inoxidable asociada a la estacionalidad de finales de año en Estados Unidos.
También prevé reducir el capital circulante y, con ello, la deuda financiera neta al cierre del ejercicio.

 La Hermandad del Cerro del Águila de Sevilla 'deshoja la margarita' y cambia de banda para el Señor de la Humildad en el Martes Santo de 2027
 El presunto líder de la trama de blanqueo y narco en El Puerto, ante el juez: también declara voluntariamente un empresario gaditano
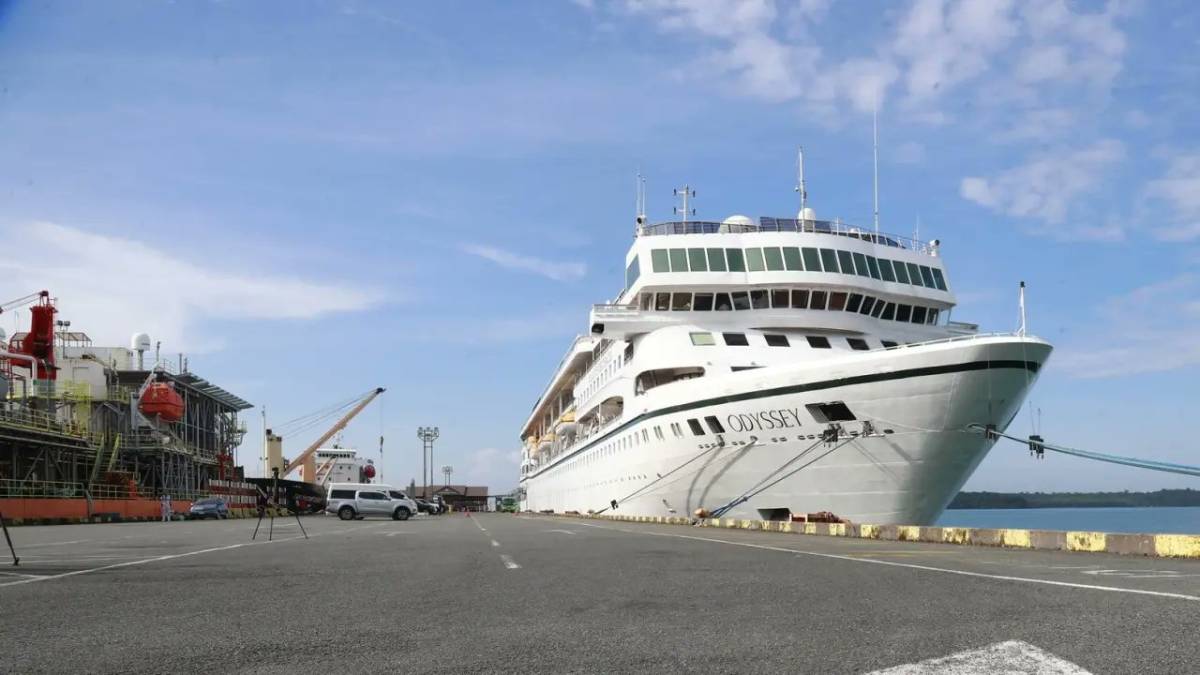 El crucero Odyssey deja varados a más de 200 pasajeros en Camboya y culpa al precio del combustible
 Entierro de Fátima Báñez: San Juan del Puerto despide hoy a la exministra con una misa a las 16.30
 Un herido en un tiroteo de Salou es rematado a tiros ingresado en el hospital, ante su pareja y sin custodia policial

COMENTARIOS